Fenomena “umrah paylater” atau umrah cicilan semakin marak. Di satu sisi, skema ini dianggap memudahkan orang yang ingin segera menunaikan ibadah, termasuk membawa orang tua. Di sisi lain, muncul kekhawatiran bahwa produk semacam ini justru menjebak jemaah dalam utang jangka panjang yang memberatkan.
Inti persoalannya bukan sekadar “halal atau haram”, melainkan bagaimana skema bisnisnya dirancang. Umrah dengan cicilan tidak otomatis menjadi jebakan utang. Ia bisa menjadi solusi, asalkan lembaga pembiayaan benar-benar memiliki paket sebelum menjualnya, tidak mengenakan denda keterlambatan, dan menolak calon jemaah yang total cicilannya akan membebani lebih dari sekitar 40 persen penghasilan.
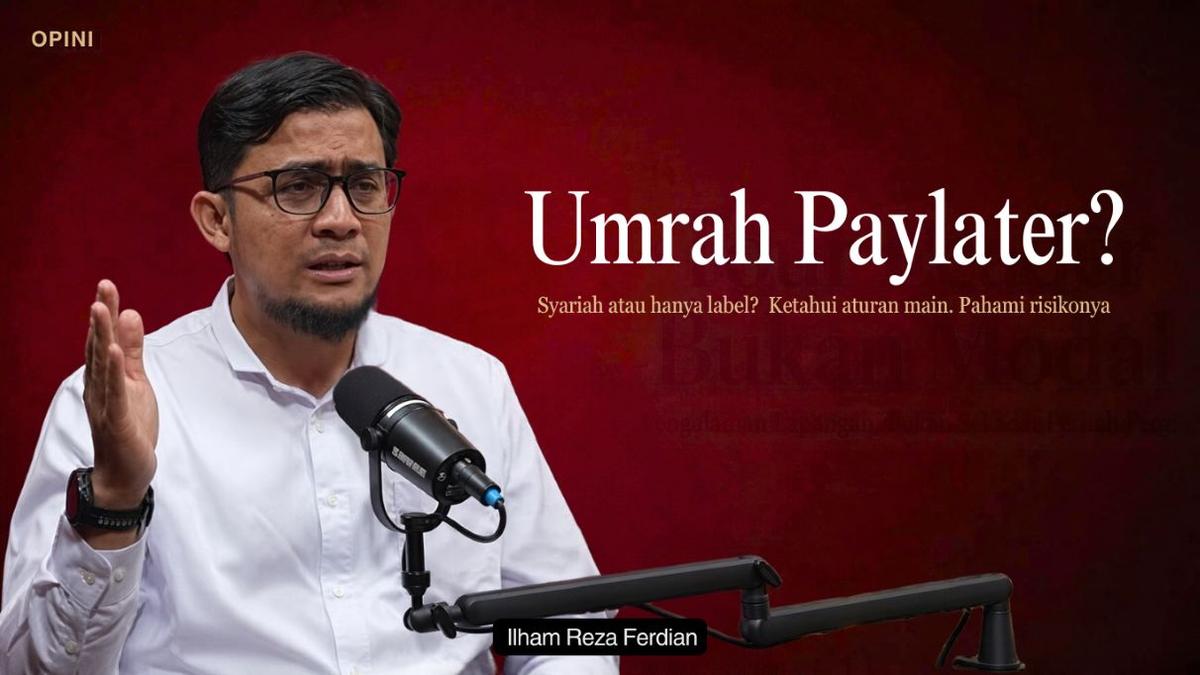
Itulah garis merah yang ditegaskan Ilham Reza Ferdian, pendiri KSPPS Lariba Solusi Indonesia, dalam podcast Media Asphirasi. Bagi siapa pun yang menjual, menggunakan, atau mengawasi layanan “paylater syariah” untuk perjalanan ibadah, bagian inilah yang paling penting untuk dipahami.
Aturan main yang membedakan “jual beli” dan “pinjaman”
Perbedaan mendasar antara pembiayaan yang sah secara syariah dan pinjaman berbunga bukan terletak pada istilah “margin”, melainkan pada struktur transaksi.
Dalam pinjaman uang, seseorang meminjam Rp10 juta dan wajib mengembalikan lebih dari Rp10 juta. Kelebihan tersebut, dalam perspektif syariah, adalah riba. Sebaliknya, dalam jual beli, lembaga membeli barang atau jasa terlebih dahulu, benar-benar memilikinya, lalu menjualnya kembali dengan harga lebih tinggi. Selisih tersebut merupakan keuntungan dari perdagangan, bukan bunga atas pinjaman.
Masalah muncul ketika lembaga hanya memberikan uang kepada nasabah, tetapi menggunakan akad jual beli untuk menutupi transaksi pinjaman. Dalam konteks umrah, uji kepemilikan ini menjadi sangat konkret.
Lembaga pembiayaan yang ingin disebut syariah seharusnya hanya membeli paket dari biro perjalanan yang telah memiliki pemesanan hotel dan tiket pesawat. Bukti booking tersebut menjadi tanda bahwa biro perjalanan memang telah “memiliki” layanan yang akan dijual. Setelah membeli paket itu, barulah lembaga menjualnya kepada jemaah dengan harga yang disepakati.
Nama calon jemaah tidak harus tercantum pada saat pemesanan. Namun, siapa yang benar-benar akan berangkat harus sudah jelas sebelum keberangkatan. Jika seorang anak mengajukan pembiayaan untuk membelikan paket umrah bagi orang tuanya, hal tersebut diperbolehkan. Yang penting, pihak yang berangkat ditentukan dengan jelas.
Sebaliknya, apabila biro perjalanan belum memiliki booking hotel dan penerbangan, lalu hanya menerima uang untuk mencarikan paket di kemudian hari, unsur kepemilikannya menjadi bermasalah. Transaksi seperti ini berisiko jatuh ke dalam kategori pinjaman uang yang dibungkus label syariah.
Kapasitas bayar: logika di balik angka 40% dan tenor 1 tahun
Salah satu prinsip penting dalam pembiayaan umrah adalah kapasitas bayar atau repayment capacity. Membayar secara tunai tetap dianggap ideal. Cicilan hanya dapat diberikan kepada orang yang memang mampu membayarnya.
Di Lariba, jangka waktu cicilan dibatasi maksimal satu tahun. Menurut pandangan lembaga tersebut, cicilan lebih dari satu tahun menunjukkan bahwa calon jemaah belum benar-benar mampu. Dalam praktiknya, banyak pembiayaan justru berlangsung sekitar lima atau enam bulan. Pembiayaan tersebut biasanya digunakan sebagai pelengkap agar anggota keluarga dapat berangkat umrah bersama, bukan sebagai pinjaman jangka panjang untuk membiayai perjalanan satu orang.
Aturan penting lainnya adalah batas cicilan maksimal sekitar 40 persen dari penghasilan. Angsuran yang sudah dimiliki calon jemaah harus digabungkan dengan cicilan umrah yang baru diajukan. Totalnya tidak boleh melewati batas tersebut.
Sisa sekitar 60 persen penghasilan dianggap dibutuhkan untuk biaya hidup, seperti makanan, pendidikan anak, tempat tinggal, dan kebutuhan rumah tangga lainnya. Jika sebagian besar penghasilan habis untuk cicilan, pembiayaan tersebut justru dapat menzalimi keluarga.
Sebagai contoh, seseorang berpenghasilan Rp8 juta per bulan dan masih membayar cicilan kendaraan Rp1,5 juta. Jika ia mengajukan cicilan umrah Rp2,5 juta, total cicilannya menjadi Rp4 juta atau 50 persen dari penghasilannya. Jumlah tersebut dinilai terlalu tinggi. Cicilan umrah sekitar Rp2 juta akan berada di kisaran 43 persen. Meski sedikit melewati batas ideal, angka tersebut masih mungkin dipertimbangkan berdasarkan kebijakan dan analisis lembaga.
Prinsip umumnya, semakin kecil beban cicilan, semakin aman kondisi keuangan keluarga.
Akad ijarah, margin, dan larangan denda
Karena objek transaksinya berupa layanan perjalanan, Lariba menggunakan akad ijarah. Akad ini digunakan untuk transaksi atas manfaat atau jasa, bukan semata-mata jual beli barang fisik. Menurut Ferdian, akad murabahah lebih sesuai digunakan untuk barang. Sementara itu, paket umrah terdiri atas berbagai layanan, seperti penerbangan, hotel, transportasi, dan pembimbingan. Karena itu, ijarah dianggap lebih sesuai.
Harga cicilan tetap dapat lebih tinggi dibandingkan harga tunai. Selisih tersebut dipandang sebagai margin dalam transaksi jual beli atau penyediaan jasa, bukan bunga atas pinjaman uang. Namun, keabsahan transaksi tetap bergantung pada terpenuhinya rukun dan syarat akad.
Lariba juga menyatakan tidak mengenakan denda keterlambatan. Denda tersebut dipandang sebagai riba jahiliah. Apabila keterlambatan terjadi bukan karena kesengajaan, penyelesaiannya dilakukan melalui komunikasi dan pembahasan. Namun, jika nasabah sengaja tidak membayar padahal mampu, tindakan tersebut dianggap sebagai bentuk kezaliman. Penyelesaiannya tetap dilakukan melalui mekanisme jaminan dan musyawarah, bukan dengan menambahkan denda atas keterlambatan.
Implikasi bisnis dari “no late fee” ini jelas: lembaga harus lebih ketat dalam seleksi nasabah dan memerlukan jaminan yang memadai.
Target pasar yang cocok
Sumber dana Lariba disebut berasal dari anggota koperasi, bukan dari investor luar. Sebagian anggota koperasi yang memiliki dana lebih ingin berpartisipasi dalam gerakan yang mereka sebut sebagai “Riba Busters” atau gerakan pemberantasan riba. Karena itu, target pembiayaannya cukup spesifik.
Profil nasabah ideal adalah orang yang sudah memahami larangan riba, ingin menghindari bunga, dan tetap memiliki kebutuhan untuk membiayai perjalanan umrah. Mereka bersedia menjalani analisis kemampuan, memberikan jaminan, dan mengambil tenor pendek.
Calon jemaah yang menginginkan proses sangat cepat, persyaratan ringan, atau tenor panjang mungkin tidak cocok dengan skema ini. Sebaliknya, orang yang bersedia mematuhi batas kapasitas bayar dan tenor pendek lebih sesuai dengan karakter produk tersebut.
Dalam menilai calon jemaah, kestabilan penghasilan dianggap lebih penting daripada besarnya penghasilan. Seorang karyawan dengan penghasilan tetap dapat dinilai lebih aman dibandingkan pengusaha dengan pendapatan besar tetapi sangat fluktuatif.
Contohnya:
- Orang berpenghasilan Rp8 juta, memiliki cicilan kendaraan Rp1,5 juta, dan ingin mengambil cicilan umrah Rp2,5 juta sebaiknya mengurangi jumlah cicilan atau menunda keberangkatan.
- Orang berpenghasilan Rp15 juta, tidak memiliki cicilan lain, dan memiliki dana darurat untuk enam bulan dapat dinilai layak. Namun, menabung hingga dana mencukupi tetap menjadi pilihan yang lebih ideal.
- Pengusaha dengan penghasilan yang kadang mencapai Rp30 juta tetapi bisa tidak memperoleh pemasukan sama sekali pada bulan berikutnya sebaiknya lebih berhati-hati dan mempertimbangkan untuk menabung.
Force majeure dan rantai tanggung jawab
Peristiwa seperti abu vulkanik, pembatalan penerbangan, atau kondisi lain di luar kendali tidak diselesaikan melalui formula denda yang telah ditetapkan sejak awal. Lariba menyatakan bahwa jemaah, lembaga, dan biro perjalanan perlu duduk bersama untuk mencari solusi.
Kerugian diharapkan dapat dibicarakan dan dibagi secara adil. Pilihan penyelesaian dapat berupa penjadwalan ulang, pengembalian dana, atau negosiasi dengan maskapai dan hotel. Namun, hasil akhirnya bergantung pada situasi dan kebijakan pihak-pihak yang terlibat.
Pembagian tanggung jawabnya dijelaskan secara berjenjang. Lembaga bertanggung jawab kepada jemaah karena lembaga menjual paket tersebut kepada jemaah. Sementara itu, biro perjalanan bertanggung jawab kepada lembaga karena biro perjalanan menjual paket tersebut kepada lembaga.
Karena itu, apabila jemaah tidak dapat diberangkatkan, tuntutan awalnya adalah mencari pengembalian dana atau penjadwalan ulang. Tidak ada jaminan bahwa seluruh dana dapat langsung dikembalikan, tetapi penyelesaian harus dilakukan melalui komunikasi dan pencarian solusi yang adil.
Sequencing rule: takeaway bisnis untuk penyedia dan pengawas
Persoalannya bukan sekadar apakah “paylater umrah” halal atau merupakan jebakan utang. Hal yang lebih penting adalah urutan dan substansi transaksinya.
Berikut “aturan berurutan” yang dapat dijadikan acuan:
- Miliki paket yang sudah di-booking
Lembaga harus benar-benar membeli paket dari biro perjalanan yang telah memiliki booking hotel dan tiket pesawat. - Jual jasa dengan akad yang sesuai
Gunakan akad yang cocok untuk layanan, seperti ijarah, bukan sekadar menempelkan label syariah pada pinjaman uang. - Tetapkan margin tanpa denda
Keuntungan berasal dari selisih harga jual beli, bukan dari denda keterlambatan. - Batasi tenor maksimal 1 tahun
Cicilan lebih dari satu tahun dianggap sebagai indikasi bahwa calon jemaah belum mampu. - Stop di 40% dari penghasilan
Total cicilan, termasuk yang sudah ada, tidak boleh melebihi sekitar 40 persen dari penghasilan bersih.
Jika langkah kepemilikan dilewati atau denda ditambahkan, produk tersebut berhenti menjadi “jual beli” dan mulai terlihat seperti utang berbunga. Pada titik itulah pembiayaan yang memakai label syariah berisiko berubah menjadi jebakan yang sejak awal hendak dihindari.
Checklist singkat untuk calon nasabah
- Apakah lembaga mencantumkan Dewan Pengawas Syariah secara jelas?
- Apakah ada bukti bahwa paket umrah sudah di-booking (hotel dan pesawat)?
- Berapa total cicilan bulanan dibandingkan penghasilan Anda?
- Apakah ada denda keterlambatan?
- Berapa lama tenor cicilan yang ditawarkan?
Checklist singkat untuk regulator dan pengawas
- Apakah lembaga benar-benar memiliki paket sebelum menjualnya?
- Apakah akad yang digunakan sesuai dengan objek transaksi?
- Apakah ada mekanisme denda yang berpotensi menjadi riba?
- Bagaimana kebijakan lembaga terkait kapasitas bayar dan tenor?
- Bagaimana skema penyelesaian jika terjadi force majeure?
Dengan menjawab pertanyaan-pertanyaan ini, baik nasabah, penyedia layanan, maupun pengawas dapat lebih jelas membedakan antara umrah paylater yang merupakan solusi dan yang berpotensi menjadi jebakan utang.
Sumber: Podcast Media Asphirasi