Setiap musim, berita yang sama kembali muncul: jamaah gagal berangkat, terlantar, atau menghadapi persoalan pengembalian dana. Pemainnya berganti. Polanya terasa berulang.
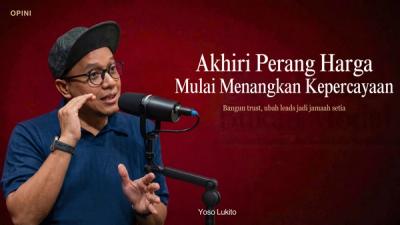
Dalam podcast Media Asphirasi, Nurbethi Lubis, pelaku usaha haji dan umrah yang membangun Asia Tour sejak 2003, diminta mengurai persoalan tersebut dari sisi dapur industri.
Pembicaraan itu tidak berhenti pada dikotomi travel versus jamaah. Menurut Nurbethi, kegagalan pemberangkatan dapat memiliki lebih dari satu sumber.
Ada fraud dan penyalahgunaan dana. Ada kelalaian dan keputusan bisnis yang rapuh. Ada pula guncangan yang berasal dari luar perusahaan, seperti perubahan kurs, persoalan maskapai, visa, geopolitik, atau kebijakan negara tujuan.
Mencampur seluruh risiko tersebut, menurut kerangka pembicaraan itu, justru dapat menghasilkan perlindungan jamaah yang tidak tepat. Penyelenggara yang melakukan pelanggaran harus dimintai pertanggungjawaban, tetapi penyelenggara yang menghadapi risiko eksternal juga membutuhkan mekanisme penyelesaian yang jelas.
Dari sana, pembicaraan mengarah pada satu prinsip: jamaah harus terlindungi, penyelenggara yang patuh harus memiliki kepastian, dan risiko perlu dibedakan berdasarkan sumbernya.
Mengapa Masalah Travel Umrah Terus Berulang?
Nurbethi melihat persoalan tersebut memiliki beberapa lapisan.
Pertama, sifat ibadah itu sendiri. Jamaah datang dengan niat beribadah dan kepercayaan kepada penyelenggara. Menurutnya, kondisi tersebut dapat dimanfaatkan oleh pihak yang memang berniat melakukan penipuan.
Kedua, praktik yang ia gambarkan sebagai skema ponzi.
Dalam pola tersebut, keberangkatan jamaah hari ini ditopang oleh uang jamaah yang baru akan berangkat beberapa bulan kemudian. Selama pendaftar baru terus masuk, sistem masih dapat berjalan. Ketika pendaftar berkurang atau biaya meningkat, rantai pembiayaan dapat terputus.
Bagi Nurbethi, kondisi seperti itu berbeda dari risiko bisnis biasa karena menyangkut penggunaan dana jamaah untuk menutup kewajiban lain.
Ketiga, persoalan kepastian risiko. Dalam pandangannya, regulasi tidak cukup hanya menjelaskan sanksi ketika masalah sudah terjadi. Harus ada kejelasan mengenai siapa menanggung apa ketika sebuah perjalanan gagal karena penyebab tertentu.
Keempat, perilaku konsumen.
Nurbethi menilai sebagian jamaah terlalu mudah tertarik pada harga murah sehingga pertanyaan mengenai kewajaran biaya justru tidak diajukan.
Ia mencontohkan paket yang dipasarkan sebagai bintang lima dengan harga sekitar Rp15 juta, sementara menurut hitungannya tiket pesawat saja sudah berada di kisaran Rp10 juta.
Diskon kelompok memang mungkin terjadi. Namun, menurutnya, tidak ada "mukjizat" dalam struktur biaya perjalanan.
"Ada harga barang. Tidak ada harga, tidak ada barang."
Harga yang tidak masuk akal, dalam kerangka pembicaraan tersebut, sebaiknya diperlakukan sebagai sinyal untuk melakukan pemeriksaan lebih lanjut, bukan otomatis sebagai bukti tindak pidana.
Tidak Semua Travel Bermasalah Berangkat dari Niat yang Sama
Pembedaan antara sumber kegagalan menjadi penting ketika membahas penyelenggara yang bermasalah.
Nurbethi menggambarkan setidaknya dua kondisi.
Pertama, penyelenggara yang sejak awal memang merancang skema untuk mengambil keuntungan dengan menggunakan dana jamaah lain. Dalam kasus seperti ini, persoalannya berada pada ranah fraud, penyelewengan dana, dan pelanggaran terhadap kepercayaan jamaah.
Kedua, penyelenggara yang pada awalnya tidak berniat melakukan penipuan tetapi kemudian terseret oleh keputusan bisnis yang terlalu berisiko.
Ia mencontohkan margin yang sangat tipis. Ketika kurs dolar berubah, selisih biaya dapat menghabiskan margin tersebut. Rekening perusahaan mungkin tetap terlihat besar karena berisi uang jamaah, tetapi dana tersebut bukan berarti laba perusahaan.
Jika kemudian uang jamaah baru digunakan untuk menutup kewajiban sebelumnya, masalah yang awalnya berangkat dari keputusan bisnis dapat berkembang menjadi praktik yang merugikan jamaah.
Pembedaan tersebut, bagaimanapun, bukan pembenaran atas penyalahgunaan dana.
Penyelenggara tetap bertanggung jawab atas keputusan yang berada dalam kendalinya. Namun, menurut logika yang disampaikan dalam podcast, kegagalan karena keputusan bisnis, fraud sejak awal, dan gangguan eksternal juga tidak semestinya otomatis diperlakukan sebagai peristiwa yang sama.
Harga Murah dan "Kosmetik Travel" Perlu Dibaca sebagai Sinyal
Pembicaraan kemudian masuk pada apa yang disebut Nurbethi sebagai "kosmetik travel".
Yang dimaksud antara lain kantor yang megah, penggunaan artis atau influencer, aktivitas endorsement, jumlah pengikut yang besar, dan berbagai bentuk pencitraan yang dapat membuat sebuah travel terlihat sangat kuat di mata calon jamaah.
Menurutnya, jamaah perlu melihat lebih jauh dari etalase.
Ia mengajak menghitung biaya yang mungkin muncul dari penggunaan artis, kantor, pegawai, pemasaran, tiket, hotel, visa, dan komponen perjalanan lainnya.
Jika sebuah paket dijual jauh di bawah struktur biaya yang lazim dikenal pemain lama, pertanyaannya bukan sekadar apakah paket tersebut murah.
Pertanyaannya: selisih biaya itu ditutup dari mana?
Pertanyaan tersebut bukan tuduhan bahwa semua travel yang melakukan pemasaran besar-besaran adalah bermasalah. Fokusnya adalah agar jamaah tidak menjadikan tampilan sebagai pengganti pemeriksaan.
Nurbethi juga menekankan bahwa izin sebagai Penyelenggara Perjalanan Ibadah Umrah (PPIU) menurutnya tidak otomatis menjadi jaminan bahwa sebuah perusahaan akan selalu bertindak amanah.
Artinya, keberadaan izin dan pemeriksaan terhadap penyelenggara tetap perlu diikuti dengan akuntabilitas terhadap praktik perusahaan.
Ia juga menyinggung persoalan lain di kalangan pelaku industri. Menurut pengalamannya, sesama pemain terkadang sudah mengetahui ketika sebuah travel mulai mengalami masalah keuangan, misalnya ketika perusahaan mencari investor dalam jumlah besar atau mulai meminta penjadwalan ulang pembayaran kepada vendor.
Namun, informasi semacam itu tidak selalu mudah dibawa ke ruang publik karena bukti yang dapat dipertanggungjawabkan sering baru terlihat setelah masalah membesar.
Di titik inilah muncul persoalan tata kelola: bagaimana industri dapat mengidentifikasi risiko lebih awal tanpa mengubah setiap sengketa bisnis menjadi tuduhan pidana.
Harga Paket Bisa Menjadi Alat Ukur, Bukan Alat untuk Menghakimi
Nurbethi kemudian memberikan angka yang ia gunakan sebagai patokan pribadi untuk menilai kewajaran harga.
Ia menyebut paket ekonomi bintang tiga dari Jakarta berada di kisaran Rp23 juta. Angka tersebut, menurutnya, merupakan gambaran harga yang masih masuk akal dalam struktur biaya yang ia kenal, bukan daftar harga resmi.
Ia juga mencontohkan paket bintang lima yang menurutnya wajar berada di kisaran Rp34–35 juta untuk perjalanan dari Jakarta dan kembali ke Jakarta, tanpa kelas bisnis. Jika keberangkatan berasal dari kota lain, biaya penerbangan domestik perlu diperhitungkan.
Angka tersebut perlu dibaca sebagai patokan yang disampaikan pembicara dalam percakapan, bukan standar harga resmi industri. Kurs, musim, maskapai, hotel, konfigurasi kamar, durasi perjalanan, dan komponen layanan dapat mengubah biaya aktual.
Yang hendak ditekankan bukan bahwa paket murah pasti bermasalah.
Yang perlu diperiksa adalah apakah struktur biaya dan fasilitas yang dijanjikan masuk akal.
Apa yang Bisa Dilakukan Jamaah Sebelum Membayar?
Perlindungan jamaah tidak hanya bergantung pada regulator dan penyelenggara. Dalam pembicaraan tersebut, Nurbethi juga menempatkan verifikasi jamaah sebagai salah satu lapisan perlindungan.
Beberapa langkah yang ia sarankan antara lain:
- Periksa rekam jejak travel. Ulasan di internet tidak selalu sempurna, tetapi dapat menjadi salah satu bahan pemeriksaan.
- Libatkan keluarga. Terutama ketika calon jamaah tidak terbiasa mencari informasi secara daring.
- Lihat usia usaha bersama pola harga. Travel baru tidak otomatis bermasalah, tetapi harga yang terlalu rendah perlu diperiksa lebih jauh.
- Tanyakan status tiket. Nurbethi menyinggung pentingnya memastikan tiket benar-benar sudah diterbitkan atas nama jamaah, bukan sekadar mendapatkan informasi bahwa tiket grup telah tersedia.
- Perhatikan tiket pulang. Menurutnya, jamaah tidak seharusnya hanya menerima kepastian verbal bahwa kepulangan akan diurus kemudian.
- Hitung komponen utama. Tiket, visa, dan hotel perlu dibandingkan dengan total harga paket, kemudian diperhitungkan pula biaya transportasi, konsumsi, handling, serta margin usaha.
Intinya bukan meminta jamaah membeli paket yang paling mahal.
Jamaah perlu memahami apa yang sebenarnya dibeli dan apakah harga yang ditawarkan memiliki dasar biaya yang masuk akal.
Verifikasi tersebut juga bukan alasan untuk menyalahkan korban ketika sebuah travel akhirnya gagal berangkat. Tanggung jawab penyelenggara tetap ada ketika kegagalan berasal dari kesalahan penyelenggara.
Namun, semakin banyak informasi yang dimiliki jamaah sebelum membayar, semakin kecil ruang bagi harga yang tidak masuk akal untuk bekerja hanya melalui kepercayaan.
Ketika Masalah Datang dari Luar Travel
Pembedaan risiko menjadi lebih jelas ketika Nurbethi menceritakan pengalaman operasional Asia Tour.
Ia mengisahkan perjalanan umrah plus Aqsa dan Mesir yang melibatkan sekitar 120 jamaah dalam tiga grup. Ketika situasi keamanan menyebabkan Masjidil Aqsa ditutup, program tersebut akhirnya dibatalkan.
Menurut ceritanya, penerbangan masih memungkinkan karena rute pesawat tidak melewati zona perang. Namun, destinasi utama dalam program tidak dapat dikunjungi.
Maskapai memahami keputusan tersebut, tetapi tetap terdapat potongan dalam proses refund. Visa umrah juga sudah terbit dan menjadi biaya yang tidak serta-merta dapat dikembalikan.
Dalam contoh tersebut, persoalannya berbeda dengan travel yang sejak awal mengumpulkan uang jamaah melalui skema ponzi.
Dana telah digunakan untuk berbagai kebutuhan perjalanan dan sebagian telah masuk ke rantai vendor. Ketika destinasi kemudian tidak dapat digunakan, muncul persoalan baru: siapa yang menanggung biaya yang sudah telanjur keluar?
Nurbethi mengatakan pilihannya adalah tidak memaksakan keberangkatan ke destinasi yang sedang ditutup hanya agar program tetap berjalan.
Ia juga menceritakan kasus haji mujamalah ketika tiket dan hotel telah dipesan tetapi perjalanan tidak dapat dilaksanakan. Menurut penuturannya, ia menawarkan pengembalian penuh dan sebagian jamaah memilih mengalihkan dana ke ONH Plus.
Dari pengalaman tersebut, muncul satu gagasan penting dalam pembicaraan: risiko perjalanan tidak selalu berada sepenuhnya di tangan PPIU.
Perang, pandemi, penutupan situs ibadah, perubahan visa, pembatalan penerbangan, dan gangguan sistem dapat memengaruhi perjalanan bahkan ketika penyelenggara tidak merencanakannya.
Karena itu, perlindungan jamaah tidak cukup hanya dengan menentukan siapa yang harus dihukum setelah perjalanan gagal.
Perlu ada mekanisme yang menjawab apa yang terjadi sebelum, ketika, dan setelah risiko tersebut muncul.
Risiko Bisnis Tidak Boleh Dipindahkan ke Jamaah
Dari sini, perbedaan antara risk sharing dan risk dumping menjadi relevan.
Dalam kerangka yang dibahas Nurbethi, penyelenggara tidak semestinya melempar seluruh risiko bisnis kepada jamaah. Tetapi sebaliknya, jamaah juga tidak otomatis dapat diposisikan sebagai pihak yang harus menerima seluruh kerugian ketika penyebab kegagalan berada di luar kendali penyelenggara.
Pembagian tanggung jawab perlu melihat sumber risikonya.
- Kesalahan atau penyalahgunaan dana oleh PPIU merupakan tanggung jawab penyelenggara.
- Kesalahan atau perubahan keputusan jamaah perlu dipisahkan dari kegagalan penyelenggara.
- Kegagalan vendor perlu dilihat berdasarkan kontrak dan kewajiban masing-masing pihak.
- Kebijakan negara tujuan dan gangguan keamanan membutuhkan mekanisme khusus.
- Gangguan sistem visa atau layanan digital membutuhkan kejelasan mengenai konsekuensi dan pilihan jamaah.
- Force majeure membutuhkan ketentuan yang jelas sejak awal.
Dengan kerangka tersebut, perlindungan jamaah tidak berarti negara harus menjamin keuntungan perusahaan travel.
Yang dibutuhkan adalah kepastian mengenai siapa menanggung risiko pada setiap tahap perjalanan.
Modal Besar Bukan Sekadar Angka di Rekening
Pembicaraan juga menyentuh persoalan modal dan jaminan bank.
Nurbethi menyatakan dukungan terhadap kenaikan bank guarantee bagi perusahaan yang mengajukan izin baru. Menurutnya, penyelenggara yang masuk ke bisnis dengan kewajiban besar harus memiliki kemampuan modal yang memadai.
Ia menyoroti satu ilusi yang mudah terjadi dalam bisnis berbasis pembayaran di muka.
Rekening perusahaan bisa menunjukkan saldo Rp20 miliar. Namun, angka tersebut tidak otomatis berarti perusahaan memiliki kekayaan Rp20 miliar. Sebagian besar dapat merupakan uang jamaah yang masih memiliki kewajiban untuk dipenuhi.
Karena itu, saldo rekening tidak dapat begitu saja diperlakukan sebagai ukuran kesehatan perusahaan.
Pesan yang sama ia tujukan kepada pelaku usaha yang ingin masuk ke produk dengan kebutuhan deposit besar, termasuk yang ia singgung dalam pembahasan haji mujamalah.
Tanpa modal dan dana cadangan yang cukup, tekanan dari vendor, perubahan kebijakan, atau pembatalan perjalanan dapat dengan cepat berubah menjadi masalah jamaah.
Keberlangsungan penyelenggara yang sehat, dalam kerangka ini, bukan lawan dari perlindungan jamaah.
Travel yang sehat justru merupakan salah satu prasyarat agar jamaah memiliki penyelenggara yang mampu memenuhi kewajibannya ketika menghadapi gangguan.
Regulasi Perlu Menjawab Risiko Sebelum Krisis Terjadi
Pada akhirnya, pembicaraan kembali kepada regulasi.
Menurut Nurbethi, persoalan tidak cukup diselesaikan dengan memperberat hukuman terhadap pelaku yang sudah terbukti melakukan pelanggaran. Industri dan jamaah juga membutuhkan kepastian mengenai apa yang harus dilakukan ketika sebuah perjalanan gagal karena penyebab yang berbeda-beda.
Beberapa gagasan yang muncul dalam percakapan tersebut meliputi:
- Klasifikasi risiko dalam kontrak dan aturan, termasuk kesalahan PPIU, kesalahan jamaah, kegagalan pihak ketiga, kebijakan pemerintah atau negara tujuan, gangguan sistem, dan force majeure.
- Standar kontrak dengan vendor, termasuk ketentuan pembatalan, refund, force majeure, tanggung jawab, dan penyelesaian sengketa.
- Pemisahan atau penahanan dana jamaah, termasuk gagasan escrow, agar dana yang masih menjadi kewajiban kepada jamaah tidak tercampur begitu saja dengan kas operasional.
- Asuransi atau mekanisme mitigasi risiko industri, sehingga kejadian tertentu dapat ditangani tanpa menjadikannya sebagai talangan negara untuk menutup kesalahan pelaku.
- Jalur penyelesaian sengketa bertahap, mulai dari pengaduan dan mediasi hingga mekanisme hukum ketika memang diperlukan.
Dalam kerangka tersebut, gagal berangkat, sengketa refund, dan sengketa kontrak tidak otomatis identik dengan tindak pidana. Namun, pembedaan tersebut juga tidak boleh digunakan untuk mengaburkan fraud, penggelapan, atau penipuan apabila unsur-unsurnya memang terpenuhi.
Karena itu, evaluasi terhadap aturan yang sudah ada menjadi bagian penting sebelum membuat aturan baru. Pertanyaannya bukan semata-mata apakah hukuman perlu diperberat, tetapi apakah sistem sudah cukup jelas untuk mencegah dana jamaah terpapar risiko yang seharusnya dapat dikendalikan sejak awal.
Perlindungan Jamaah dan Keberlangsungan Travel Tidak Harus Dipertentangkan
Nurbethi menceritakan bahwa dirinya membangun usaha setelah pernah mengalami pengalaman ditipu pihak lain. Ia kemudian memulai bisnis dari lingkungan keluarga dan tetangga, mempertahankan perhitungan harga yang menurutnya realistis, dan menjalankan Asia Tour selama lebih dari dua dekade.
Dalam percakapan tersebut, ia bahkan mengatakan jamaah tidak harus mendaftar ke Asia Tour.
Pesannya justru sederhana: lihat komponen harga dan pahami apa yang dibeli sebelum berangkat.
Posisi itu menjadi penutup yang relevan untuk membaca keseluruhan pembicaraan.
Perlindungan jamaah tidak membutuhkan pembenaran terhadap travel yang melakukan fraud. Penyelenggara yang menyalahgunakan dana harus dimintai pertanggungjawaban.
Namun, perlindungan jamaah juga tidak berarti setiap kegagalan perjalanan harus dibaca sebagai bukti bahwa penyelenggara sejak awal berniat menipu.
Ada risiko yang lahir dari keputusan penyelenggara. Ada risiko yang berasal dari vendor. Ada risiko yang muncul dari kondisi geopolitik, kebijakan negara, perubahan visa, atau gangguan perjalanan.
Membedakan sumber risiko bukan berarti meringankan tanggung jawab.
Justru sebaliknya, pembedaan tersebut memungkinkan tanggung jawab ditempatkan pada pihak yang tepat.
Jamaah membutuhkan penyelenggara yang sehat. Penyelenggara membutuhkan kepastian mengenai risiko yang berada di luar kendalinya. Dan ketika terjadi pelanggaran, jamaah membutuhkan mekanisme pertanggungjawaban yang tegas.
Jamaah terlindungi. Penyelenggara yang patuh memiliki kepastian. Risiko dibagi secara adil.
Sumber: Youtube Media Asphirasi